Domain virtual-studio.de kaufen?
Wir ziehen mit dem Projekt
virtual-studio.de um.
Sind Sie am Kauf der Domain
virtual-studio.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain virtual-studio.de kaufen?
Was ist als betriebliche Altersvorsorge möglich?
Was ist als betriebliche Altersvorsorge möglich? In Deutschland gibt es verschiedene Möglichkeiten der betrieblichen Altersvorsorge, wie zum Beispiel die Direktversicherung, die Pensionskasse, die Pensionszusage oder die Unterstützungskasse. Arbeitnehmer können durch Entgeltumwandlung Teile ihres Bruttogehalts in eine betriebliche Altersvorsorge einzahlen. Der Arbeitgeber kann sich an den Beiträgen beteiligen und Steuervorteile nutzen. Die betriebliche Altersvorsorge bietet somit eine attraktive Möglichkeit, zusätzlich zur gesetzlichen Rente für das Alter vorzusorgen. **
Ist betriebliche Altersvorsorge steuerfrei?
Ist betriebliche Altersvorsorge steuerfrei? Die betriebliche Altersvorsorge kann steuerlich begünstigt sein, da Beiträge in bestimmten Grenzen steuer- und sozialversicherungsfrei sind. Allerdings müssen im Rentenalter die Leistungen aus der betrieblichen Altersvorsorge versteuert werden. Es gibt verschiedene Durchführungswege wie die Direktversicherung, Pensionskasse oder Pensionsfonds, die unterschiedlich besteuert werden können. Es ist daher ratsam, sich individuell beraten zu lassen, um die steuerlichen Auswirkungen der betrieblichen Altersvorsorge zu verstehen. **


Ähnliche Suchbegriffe für Betriebliche-Altersvorsorge-als-Principal-Agent-Problem
Top-Angebote
Produkte zum Begriff Betriebliche-Altersvorsorge-als-Principal-Agent-Problem:
-
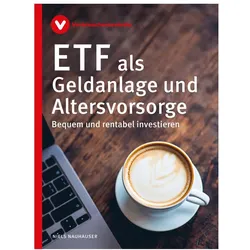
ETF als Geldanlage und Altersvorsorge, Ratgeber von Niels NauhauserEine erfolgreiche Anlagestrategie. Das in ETF verwaltete Vermögen ist in den letzten Jahren rasant gewachsen und beträgt mittlerweile über 1,4 Billionen Euro. Allein an der Frankfurter Wertpapierbörse werden über 2.000 verschiedene ETF gehandelt. Auch in der Beratungspraxis der Verbraucherzentralen nimmt das Interesse an ETF seit Jahren zu. Eine erfolgreiche Anlagestrategie muss einfach und intelligent sein. Aktien-ETF spielen dabei eine zentrale Rolle, denn sie ermöglichen es auch Kleinanlegern, zu einem Bruchteil der Kosten anderer Fonds und privater Versicherungen langfristig gewinnbringend und dank breiter Streuung mit begrenztem Risiko am Aktienmarkt zu investieren. Basiswissen: Was sind ETF und wie funktioniert der Aktienmarkt. Vorteile nutzen: Warum ETF die erste Wahl sein sollten. Vorsicht: Auch bei der Anlage in ETF gibt es Fallstricke. Praxiswissen: In fünf Schritten zum ETF. Extra: Aus der Beratungspraxis der Verbraucherzentralen - typische Beispiele und Musterfälle. Alles, was man wissen muss, um den Vermögensaufbau in die eigene Hand zu nehmen: Der Ratgeber erklärt, was ETF sind und warum sie die erste Wahl bei Geldanlage und Altersvorsorge sein sollten. Und er zeigt, wie sich gute und günstige ETF finden lassen und worauf es dabei ankommt. Praxisnah werden alle Schritte von der Auswahl über den Kauf bis hin zum Verkauf und lebenslangem Entnahmeplan erläutert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
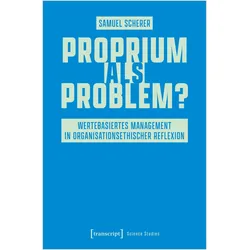
Proprium als Problem?, Fachbücher von Samuel SchererKatholische Hochschulen stehen im Spannungsfeld zwischen Chancen durch Alleinstellung und Risiken durch ihre Kirchenzugehörigkeit. Mit Blick auf ihr Managementgeschehen untersucht Samuel Scherer, ob ihre Strukturen und Prozesse in Verbindung mit den von ihnen kommunizierten Werten stehen. Als theoretische Bezüge nutzt er neben Luhmanns Systemtheorie die Organisationsethik nach Heller und Krobath und entwickelt ein Selbstbewertungsinstrument in der Logik des EFQM-Modells. Damit regt er eine Reflexion entsprechend der Organisationsethik an und ermöglicht Organisationen, eine Standortbestimmung ihres eigenen ethischen Reifegrades vorzunehmen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die betriebliche Altersvorsorge steuerfrei?
Ist die betriebliche Altersvorsorge steuerfrei? Die steuerliche Behandlung der betrieblichen Altersvorsorge hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der Durchführung (Direktversicherung, Pensionskasse, etc.) und dem Zeitpunkt der Auszahlung. Grundsätzlich sind Beiträge zur betrieblichen Altersvorsorge steuerlich absetzbar, jedoch müssen die späteren Rentenzahlungen versteuert werden. Es gibt jedoch auch steuerliche Freibeträge und Vergünstigungen, die die steuerliche Belastung reduzieren können. Es ist daher ratsam, sich individuell beraten zu lassen, um die steuerlichen Auswirkungen der betrieblichen Altersvorsorge zu verstehen. **
-
Wird die betriebliche Altersvorsorge versteuert?
Die betriebliche Altersvorsorge ist in Deutschland steuerlich begünstigt. Beiträge, die in eine betriebliche Altersvorsorge eingezahlt werden, sind bis zu bestimmten Höchstgrenzen steuerfrei. Erst im Rentenalter werden die Leistungen aus der betrieblichen Altersvorsorge versteuert. Dabei unterliegen sie der Einkommenssteuer, jedoch gibt es auch hier Freibeträge und Regelungen, die die Steuerlast reduzieren können. Insgesamt ist die betriebliche Altersvorsorge daher eine attraktive Möglichkeit, um für das Alter vorzusorgen und steuerliche Vorteile zu nutzen. **
-
Was ist die betriebliche Altersvorsorge?
Die betriebliche Altersvorsorge ist eine Form der Altersvorsorge, die von Arbeitgebern für ihre Mitarbeiter angeboten wird. Dabei zahlt der Arbeitgeber regelmäßig Beiträge in eine Vorsorgeeinrichtung ein, um den Mitarbeitern im Ruhestand eine zusätzliche finanzielle Absicherung zu bieten. Die Beiträge können steuer- und sozialversicherungsfrei sein, was für Arbeitnehmer steuerliche Vorteile mit sich bringt. Es gibt verschiedene Durchführungswege für die betriebliche Altersvorsorge, wie zum Beispiel die Direktversicherung, die Pensionskasse oder die Pensionszusage. Die betriebliche Altersvorsorge ist eine wichtige Säule der Altersvorsorge und kann dabei helfen, die Versorgungslücke im Alter zu schließen. **
-
Was kostet eine betriebliche Altersvorsorge?
Eine betriebliche Altersvorsorge kann je nach Unternehmen und Tarifvertrag unterschiedlich ausfallen. Die Kosten für eine betriebliche Altersvorsorge hängen von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Durchführungsweg (Direktversicherung, Pensionskasse, Pensionsfonds), der Höhe der Beiträge und den Leistungen, die im Rahmen der betrieblichen Altersvorsorge angeboten werden. In der Regel werden die Beiträge für die betriebliche Altersvorsorge entweder vom Arbeitnehmer, vom Arbeitgeber oder von beiden gemeinsam getragen. Es ist daher ratsam, sich genau über die Kosten und Konditionen der betrieblichen Altersvorsorge zu informieren, um eine fundierte Entscheidung treffen zu können. **

Ist die betriebliche Altersvorsorge Pflicht?
Nein, die betriebliche Altersvorsorge ist in Deutschland nicht verpflichtend. Allerdings haben viele Arbeitnehmer Anspruch auf eine betriebliche Altersvorsorge, wenn ihr Arbeitgeber ein entsprechendes Angebot zur Verfügung stellt. Es gibt verschiedene Durchführungswege für die betriebliche Altersvorsorge, wie zum Beispiel die Direktversicherung, die Pensionskasse oder die Pensionszusage. Arbeitnehmer können selbst entscheiden, ob sie von diesem Angebot Gebrauch machen möchten oder nicht. Es ist jedoch ratsam, sich frühzeitig über die verschiedenen Vorsorgemöglichkeiten zu informieren und gegebenenfalls eine individuelle Altersvorsorgestrategie zu entwickeln. **
Welche betriebliche Altersvorsorge gibt es?
Es gibt verschiedene Formen der betrieblichen Altersvorsorge, die Unternehmen ihren Mitarbeitern anbieten können. Dazu gehören die Direktzusage, die Unterstützungskasse, die Pensionskasse, die Pensionsfonds und die Direktversicherung. Bei der Direktzusage verpflichtet sich der Arbeitgeber, im Rentenalter des Arbeitnehmers eine bestimmte Leistung zu erbringen. Die Unterstützungskasse ist eine rechtlich selbstständige Einrichtung, die die betriebliche Altersvorsorge für die Mitarbeiter verwaltet. Die Pensionskasse und der Pensionsfonds sind externe Einrichtungen, die die Altersvorsorge der Mitarbeiter verwalten. Die Direktversicherung ist eine Versicherung, die der Arbeitgeber für den Arbeitnehmer abschließt und bezahlt. **
Top-Angebote
Produkte zum Begriff Betriebliche-Altersvorsorge-als-Principal-Agent-Problem:
-
Gedenksttten als pdagogische Institutionen aus der Sicht der Principal-Agent-Theorie, Fachbücher von Tobias D. SchneiderDas Buch "Gedenkstätten als pädagogische Institutionen aus der Sicht der Principal-Agent-Theorie" bietet eine umfassende theoretische und empirische Analyse von Gedenkstätten für die Opfer des NS-Regimes. Es untersucht deren Rolle als pädagogische Institutionen und nutzt dabei die Institutionen- und Principal-Agent-Theorie. Die Reflexion grundlegender Konzepte wie Rollen-, Motivations- und Bildungstheorien sowie die Forschung zur Educational Governance und Gedenkstättenpädagogik wird in diesem Werk vertieft. Das Buch stellt ein neues Paradigma vor und bietet ein theoriebasiertes Instrumentarium zur Evaluierung und Gestaltung von Gedenkstätten, das auch auf andere pädagogische Institutionen übertragbar ist. Mit einem hohen analytischen Durchdringungsgrad in Theorie und Empirie ist es ein wertvolles Werk für Fachleute und Studierende der Sozialwissenschaften und Pädagogik.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ETF als Geldanlage und Altersvorsorge, Ratgeber von Niels NauhauserEine erfolgreiche Anlagestrategie. Das in ETF verwaltete Vermögen ist in den letzten Jahren rasant gewachsen und beträgt mittlerweile über 1,4 Billionen Euro. Allein an der Frankfurter Wertpapierbörse werden über 2.000 verschiedene ETF gehandelt. Auch in der Beratungspraxis der Verbraucherzentralen nimmt das Interesse an ETF seit Jahren zu. Eine erfolgreiche Anlagestrategie muss einfach und intelligent sein. Aktien-ETF spielen dabei eine zentrale Rolle, denn sie ermöglichen es auch Kleinanlegern, zu einem Bruchteil der Kosten anderer Fonds und privater Versicherungen langfristig gewinnbringend und dank breiter Streuung mit begrenztem Risiko am Aktienmarkt zu investieren. Basiswissen: Was sind ETF und wie funktioniert der Aktienmarkt. Vorteile nutzen: Warum ETF die erste Wahl sein sollten. Vorsicht: Auch bei der Anlage in ETF gibt es Fallstricke. Praxiswissen: In fünf Schritten zum ETF. Extra: Aus der Beratungspraxis der Verbraucherzentralen - typische Beispiele und Musterfälle. Alles, was man wissen muss, um den Vermögensaufbau in die eigene Hand zu nehmen: Der Ratgeber erklärt, was ETF sind und warum sie die erste Wahl bei Geldanlage und Altersvorsorge sein sollten. Und er zeigt, wie sich gute und günstige ETF finden lassen und worauf es dabei ankommt. Praxisnah werden alle Schritte von der Auswahl über den Kauf bis hin zum Verkauf und lebenslangem Entnahmeplan erläutert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist als betriebliche Altersvorsorge möglich?
Was ist als betriebliche Altersvorsorge möglich? In Deutschland gibt es verschiedene Möglichkeiten der betrieblichen Altersvorsorge, wie zum Beispiel die Direktversicherung, die Pensionskasse, die Pensionszusage oder die Unterstützungskasse. Arbeitnehmer können durch Entgeltumwandlung Teile ihres Bruttogehalts in eine betriebliche Altersvorsorge einzahlen. Der Arbeitgeber kann sich an den Beiträgen beteiligen und Steuervorteile nutzen. Die betriebliche Altersvorsorge bietet somit eine attraktive Möglichkeit, zusätzlich zur gesetzlichen Rente für das Alter vorzusorgen. **
-
Ist betriebliche Altersvorsorge steuerfrei?
Ist betriebliche Altersvorsorge steuerfrei? Die betriebliche Altersvorsorge kann steuerlich begünstigt sein, da Beiträge in bestimmten Grenzen steuer- und sozialversicherungsfrei sind. Allerdings müssen im Rentenalter die Leistungen aus der betrieblichen Altersvorsorge versteuert werden. Es gibt verschiedene Durchführungswege wie die Direktversicherung, Pensionskasse oder Pensionsfonds, die unterschiedlich besteuert werden können. Es ist daher ratsam, sich individuell beraten zu lassen, um die steuerlichen Auswirkungen der betrieblichen Altersvorsorge zu verstehen. **
-
Ist die betriebliche Altersvorsorge steuerfrei?
Ist die betriebliche Altersvorsorge steuerfrei? Die steuerliche Behandlung der betrieblichen Altersvorsorge hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der Durchführung (Direktversicherung, Pensionskasse, etc.) und dem Zeitpunkt der Auszahlung. Grundsätzlich sind Beiträge zur betrieblichen Altersvorsorge steuerlich absetzbar, jedoch müssen die späteren Rentenzahlungen versteuert werden. Es gibt jedoch auch steuerliche Freibeträge und Vergünstigungen, die die steuerliche Belastung reduzieren können. Es ist daher ratsam, sich individuell beraten zu lassen, um die steuerlichen Auswirkungen der betrieblichen Altersvorsorge zu verstehen. **
-
Wird die betriebliche Altersvorsorge versteuert?
Die betriebliche Altersvorsorge ist in Deutschland steuerlich begünstigt. Beiträge, die in eine betriebliche Altersvorsorge eingezahlt werden, sind bis zu bestimmten Höchstgrenzen steuerfrei. Erst im Rentenalter werden die Leistungen aus der betrieblichen Altersvorsorge versteuert. Dabei unterliegen sie der Einkommenssteuer, jedoch gibt es auch hier Freibeträge und Regelungen, die die Steuerlast reduzieren können. Insgesamt ist die betriebliche Altersvorsorge daher eine attraktive Möglichkeit, um für das Alter vorzusorgen und steuerliche Vorteile zu nutzen. **
Ähnliche Suchbegriffe für Betriebliche-Altersvorsorge-als-Principal-Agent-Problem
-
Proprium als Problem?, Fachbücher von Samuel SchererKatholische Hochschulen stehen im Spannungsfeld zwischen Chancen durch Alleinstellung und Risiken durch ihre Kirchenzugehörigkeit. Mit Blick auf ihr Managementgeschehen untersucht Samuel Scherer, ob ihre Strukturen und Prozesse in Verbindung mit den von ihnen kommunizierten Werten stehen. Als theoretische Bezüge nutzt er neben Luhmanns Systemtheorie die Organisationsethik nach Heller und Krobath und entwickelt ein Selbstbewertungsinstrument in der Logik des EFQM-Modells. Damit regt er eine Reflexion entsprechend der Organisationsethik an und ermöglicht Organisationen, eine Standortbestimmung ihres eigenen ethischen Reifegrades vorzunehmen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bevölkerung als Problem?, Fachbücher von Annika HartmannDas Fachbuch "Bevölkerung als Problem?" von Annika Hartmann bietet eine tiefgehende Analyse der Debatten rund um das Bevölkerungswachstum in der Dritten Welt, insbesondere in Guatemala. Seit den 1950er Jahren hat das Thema Familienplanung zahlreiche Menschen und Institutionen mobilisiert, die versuchten, unterentwickelte Länder in die Moderne zu führen. Hartmann beleuchtet die komplexen und oft kontroversen Diskussionen über Bevölkerung und deren Regulierung, die in Guatemala stattfanden, wo viele Familienplanungsprogramme als gescheitert angesehen wurden. Durch die Historisierung des Narrativs des Scheiterns wird ein differenziertes Bild der transnationalen Familienplanungsbewegung und deren Einfluss auf ein gesellschaftlich und ethnisch gespaltenes Land gezeichnet. Dieses Buch ist eine wertvolle Ressource für alle, die sich mit den Herausforderungen und der Geschichte der Familienplanung auseinandersetzen möchten.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sparen bis zum Passiven Einkommen als Altersvorsorge - Tavil Ross, Audio, 9783969080528Sparen Bis Zum Passiven Einkommen Als Altersvorsorge Von Tavil Ross, La Tropical Publishing, 978-3-96908-052-8, Sprecher: La Tropical Studio, Sprache: Deutsch14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die betriebliche Altersvorsorge?
Die betriebliche Altersvorsorge ist eine Form der Altersvorsorge, die von Arbeitgebern für ihre Mitarbeiter angeboten wird. Dabei zahlt der Arbeitgeber regelmäßig Beiträge in eine Vorsorgeeinrichtung ein, um den Mitarbeitern im Ruhestand eine zusätzliche finanzielle Absicherung zu bieten. Die Beiträge können steuer- und sozialversicherungsfrei sein, was für Arbeitnehmer steuerliche Vorteile mit sich bringt. Es gibt verschiedene Durchführungswege für die betriebliche Altersvorsorge, wie zum Beispiel die Direktversicherung, die Pensionskasse oder die Pensionszusage. Die betriebliche Altersvorsorge ist eine wichtige Säule der Altersvorsorge und kann dabei helfen, die Versorgungslücke im Alter zu schließen. **
-
Was kostet eine betriebliche Altersvorsorge?
Eine betriebliche Altersvorsorge kann je nach Unternehmen und Tarifvertrag unterschiedlich ausfallen. Die Kosten für eine betriebliche Altersvorsorge hängen von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Durchführungsweg (Direktversicherung, Pensionskasse, Pensionsfonds), der Höhe der Beiträge und den Leistungen, die im Rahmen der betrieblichen Altersvorsorge angeboten werden. In der Regel werden die Beiträge für die betriebliche Altersvorsorge entweder vom Arbeitnehmer, vom Arbeitgeber oder von beiden gemeinsam getragen. Es ist daher ratsam, sich genau über die Kosten und Konditionen der betrieblichen Altersvorsorge zu informieren, um eine fundierte Entscheidung treffen zu können. **
-
Ist die betriebliche Altersvorsorge Pflicht?
Nein, die betriebliche Altersvorsorge ist in Deutschland nicht verpflichtend. Allerdings haben viele Arbeitnehmer Anspruch auf eine betriebliche Altersvorsorge, wenn ihr Arbeitgeber ein entsprechendes Angebot zur Verfügung stellt. Es gibt verschiedene Durchführungswege für die betriebliche Altersvorsorge, wie zum Beispiel die Direktversicherung, die Pensionskasse oder die Pensionszusage. Arbeitnehmer können selbst entscheiden, ob sie von diesem Angebot Gebrauch machen möchten oder nicht. Es ist jedoch ratsam, sich frühzeitig über die verschiedenen Vorsorgemöglichkeiten zu informieren und gegebenenfalls eine individuelle Altersvorsorgestrategie zu entwickeln. **
-
Welche betriebliche Altersvorsorge gibt es?
Es gibt verschiedene Formen der betrieblichen Altersvorsorge, die Unternehmen ihren Mitarbeitern anbieten können. Dazu gehören die Direktzusage, die Unterstützungskasse, die Pensionskasse, die Pensionsfonds und die Direktversicherung. Bei der Direktzusage verpflichtet sich der Arbeitgeber, im Rentenalter des Arbeitnehmers eine bestimmte Leistung zu erbringen. Die Unterstützungskasse ist eine rechtlich selbstständige Einrichtung, die die betriebliche Altersvorsorge für die Mitarbeiter verwaltet. Die Pensionskasse und der Pensionsfonds sind externe Einrichtungen, die die Altersvorsorge der Mitarbeiter verwalten. Die Direktversicherung ist eine Versicherung, die der Arbeitgeber für den Arbeitnehmer abschließt und bezahlt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.